기부금 세액공제 제도는 1년간 지출한 공익 기부금의 15%에서 30%를 연말정산 산출세액에서 깎아주는 대표적인 절세 혜택입니다. 대상 범위와 한도 계산법을 정리했습니다.
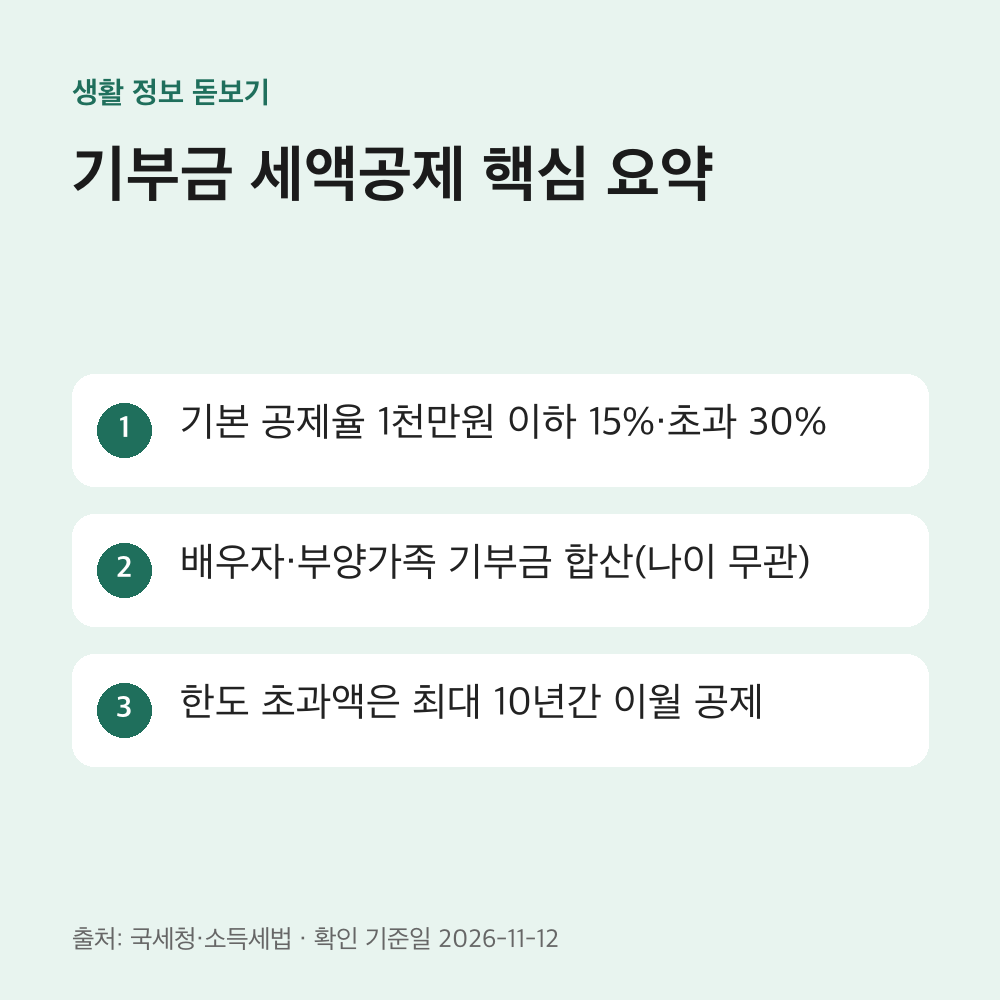
기부금 세액공제 대상과 부양가족 적용 기준
공제 대상자는 근로자 본인과 생계를 같이하는 부양가족입니다. 일반 인적공제와 달리 나이 요건을 보지 않습니다.
소득세법 제59조의4 제4항에 따라 기본공제 대상자인 배우자나 부모님, 자녀가 낸 기부금도 합산 공제가 가능합니다. 성인 자녀나 만 60세 미만 부모님이 낸 금액도 연간 소득금액 100만 원(근로소득만 있으면 총급여 500만 원) 이하이면 인정됩니다. 단, 다른 가족이 기본공제를 받은 부양가족의 영수증은 중복해 올릴 수 없습니다.
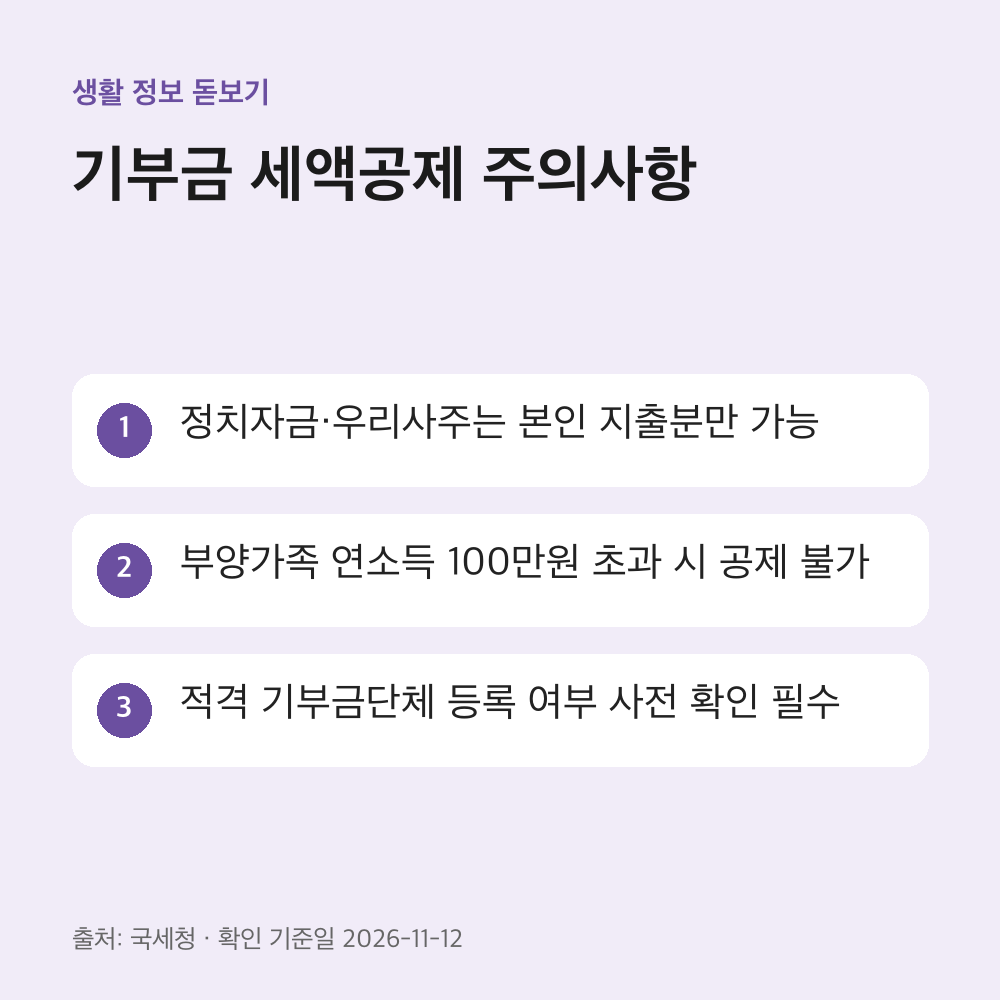
정치자금기부금과 우리사주조합기부금은 본인이 직접 낸 금액만 공제되며, 가족 명의 지출분은 제외됩니다.
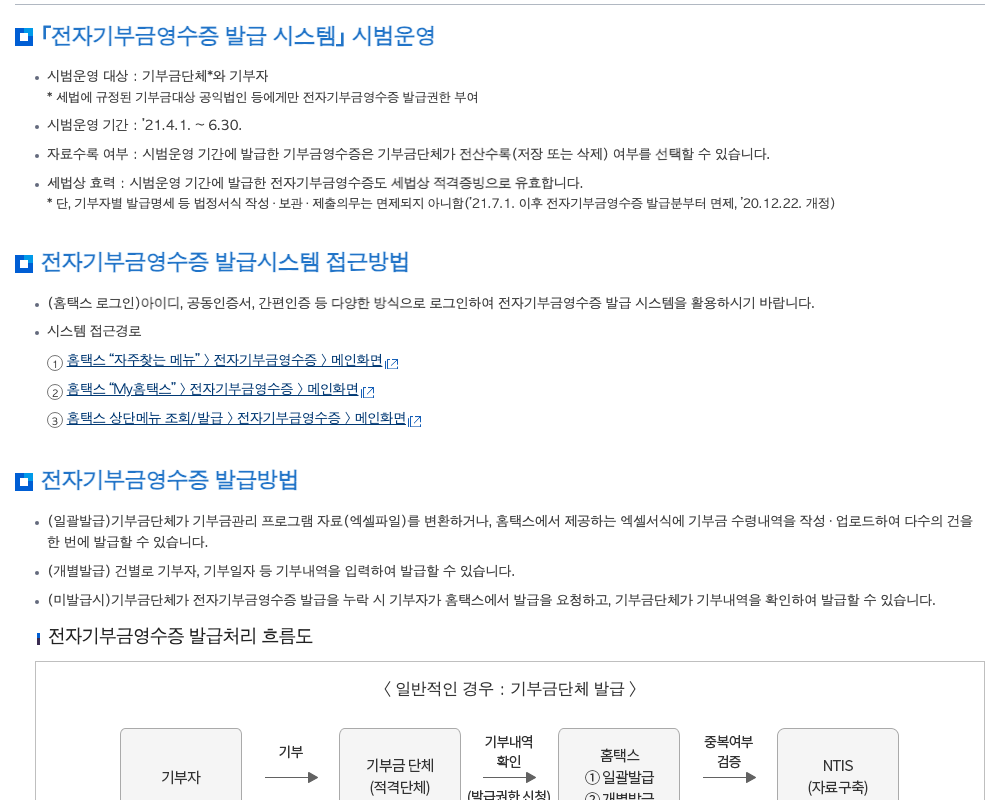
기부금 세액공제 한도 및 기부금 종류별 공제율
기부금은 성격에 따라 공제율과 한도 기준이 다릅니다.
| 구분 | 대상 단체 | 세액공제율 | 공제 한도 |
|---|---|---|---|
| 정치자금 | 정당, 후원회, 선관위 | 10만 원 이하 100/110 (초과분 15%) |
소득금액 100% |
| 특례기부금 | 국가·지자체, 사회복지공동모금회 | 1천만 원 이하 15% (초과분 30%) |
소득금액 100% |
| 우리사주조합 | 비조합원의 우리사주조합 기부 | 1천만 원 이하 15% (초과분 30%) |
소득금액 30% |
| 일반(종교 외) | 복지·문화·학술 등 공익단체 | 1천만 원 이하 15% (초과분 30%) |
소득금액 30% |
| 일반(종교단체) | 교회, 사찰, 성당 등 종교단체 | 1천만 원 이하 15% (초과분 30%) |
소득금액 10% |
특례기부금과 일반기부금은 1천만 원 이하 15%, 1천만 원 초과분 30% 공제율이 동일하게 적용됩니다.
기부금 세액공제 계산 공식과 실제 절세 예시
기부금 공제액은 한도 내 인정 금액에 공제율을 곱해 계산합니다.
- 근로자 조건: 총급여 5,000만 원(근로소득금액 3,775만 원) 직장인 박 씨
- 지출 내역: 복지재단 120만 원 + 종교단체 80만 원 = 총 200만 원
- 공익단체 한도: 3,775만 원 × 30% = 1,132만 5,000원 (120만 원 전액 인정)
- 종교단체 한도: 3,775만 원 × 10% = 377만 5,000원 (80만 원 전액 인정)
- 공제 대상 합계: 120만 원 + 80만 원 = 200만 원 (1천만 원 이하 구간)
- 세액 감면액: 200만 원 × 15% = 30만 원 감면 (지방소득세 10% 포함 총 33만 원 절세)
종교단체 헌금과 종교 외 기부금을 함께 냈다면 법정 한도 충족 여부를 각각 분리해 계산해야 합니다.
기부금 공제 신청 방법과 전자기부금영수증 조회
국세청 홈택스 간소화 서비스를 이용하면 기부금 내역을 편리하게 확인하고 제출할 수 있습니다.
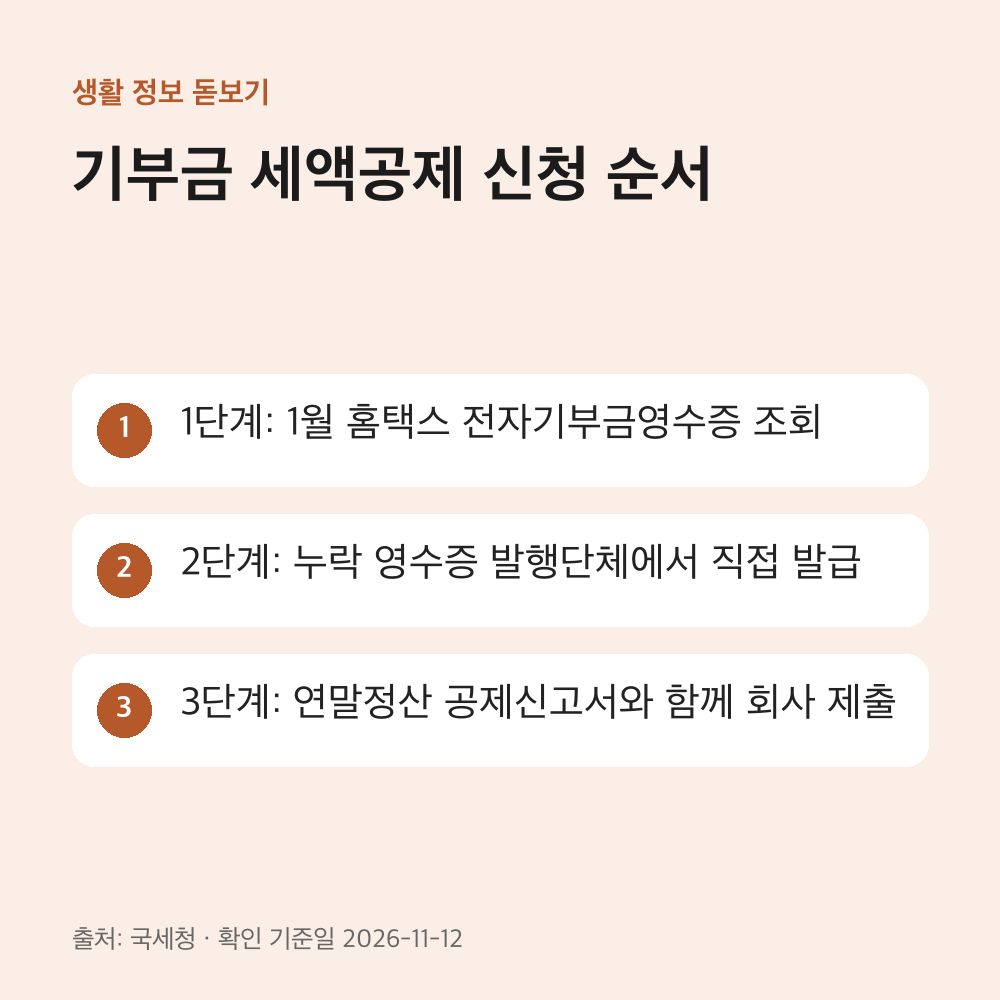
- 1월 15일 간소화 자료 확인: 홈택스 간소화 메뉴에서 기부금 항목 조회 버튼을 클릭합니다.
- 전자기부금영수증 수록 대조: 등록 단체가 전송한 영수증 내역과 실제 이체 내역이 맞는지 확인합니다.
- 누락 영수증 서면 발급: 전산망에 없는 소규모 단체는 법정 서식 기부금영수증과 고유번호증 사본을 직접 받습니다.
- 공제신고서 제출: 간소화 출력물과 서면 영수증을 회사 연말정산 부서에 냅니다.
기부금 세액공제 제외 대상과 자주 하는 실수
세법상 적격 공익단체로 등록되지 않은 곳에 낸 돈은 세액공제 대상에서 제외됩니다.
| 공제 인정 항목 | 공제 제외 항목 |
|---|---|
|
• 공동모금회·적십자사 성금 • 등록 복지재단 후원금 • 고유번호증 보유 종교단체 헌금 • 10만 원 이하 본인 정치자금 • 10년 이내 미공제 이월 기부금 |
• 동창회, 친목회, 팬클럽 회비 • 가족 명의 정치자금기부금 • 연소득 100만 원 초과 부양가족 지출분 • 요건 미비 임의단체 기부금 • 직인이나 고유번호 누락 영수증 |
가족 명의 정치자금을 올리는 실수가 잦습니다. 정치자금은 본인 지출분만 인정됩니다.
기부금 세액공제 자주 묻는 질문
Q1. 배우자나 자녀가 낸 기부금도 공제받을 수 있나요?
가능합니다. 소득세법 제59조의4 제4항에 따라 기부금은 부양가족 나이 제한이 없습니다. 연소득 100만 원 이하 배우자나 자녀, 부모님 지출분은 근로자가 합산 공제받습니다.
Q2. 교회나 절에서 낸 헌금 영수증은 어떻게 챙기나요?
종교단체는 홈택스에 자동 등록되지 않는 곳이 많아 기부금영수증과 소속 교단 등록증 또는 고유번호증 사본을 직접 받아야 합니다. 성명, 주민등록번호, 단체 직인이 필수입니다.
Q3. 한도를 초과해 올해 못 받은 금액은 사라지나요?
사라지지 않고 이월됩니다. 특례·일반기부금은 한도 초과 잔액을 최대 10년간 이월 공제받을 수 있습니다. 홈택스 간소화 서비스에서 전년도 이월 내역이 자동 조회됩니다.
Q4. 기부금 세액공제와 표준세액공제 중 어느 쪽이 유리한가요?
특별세액공제 합계액이 표준세액공제(연 13만 원)보다 적다면 표준세액공제를 받는 것이 유리합니다. 지출 규모와 13만 원을 비교해 선택하는 것이 좋습니다.
연말정산 기부금 사전 점검 체크리스트
공제 신청 전 필수 확인 사항을 점검해 과다 공제 위험을 사전에 방지하시기 바랍니다.
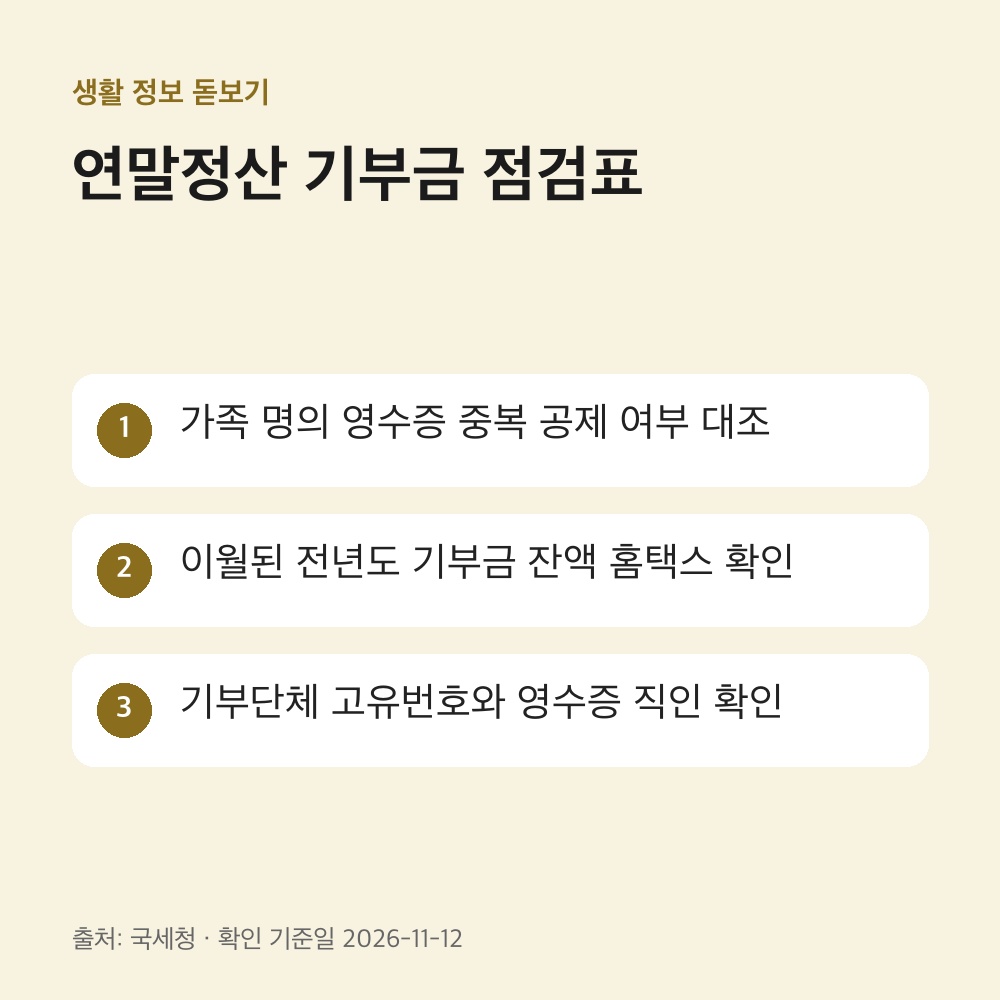
- 홈택스 간소화 서비스에서 전자기부금영수증 내역 확인
- 누락된 종교단체 영수증과 고유번호증 사본 서면 발급
- 가족 명의 기부자의 연소득 100만 원 이하 충족 점검
- 정치자금 기부금이 본인 명의 지출분인지 재확인
- 10년 이내 미공제 이월 기부금 잔액 홈택스 대조
기부금 공제액이 산출세액보다 많아 다 공제받지 못할 것 같다면 최대 10년간 이월 공제가 가능한지도 확인해 두세요.
기부금 세액공제 혜택과 한도 기준을 정리했습니다. 1월 중순 국세청 홈택스 간소화 서비스가 열리면 전자기부금영수증 수록 내역부터 먼저 대조해 보세요.
공식 확인처
본 안내의 공제율과 한도는 국세청 공식 세무 안내와 소득세법 제59조의4 규정을 대조해 작성되었습니다.
확인 기준일: 2026-11-12
- 국세청 연말정산 종합 안내: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2304&cntntsId=238938
- 국세청 전자기부금영수증 제도 안내: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=40252&cntntsId=238908
- 국가법령정보센터 소득세법(제59조의4 특별세액공제): https://www.law.go.kr/법령/소득세법
함께 보면 좋은 글
'생활 제도·서류' 카테고리의 다른 글
| 사망자 운전면허증 반납 2026 의무와 기한 (0) | 2026.11.14 |
|---|---|
| 안심상속 조회결과 확인방법과 기간 2026 (0) | 2026.11.12 |
| 월세 세액공제 조건 서류 (1) | 2026.11.11 |
| 사망자 공과금 명의변경 서류 절차 (0) | 2026.11.11 |
| 신용카드 소득공제 2026 공제율·한도 계산법 (1) | 2026.11.09 |